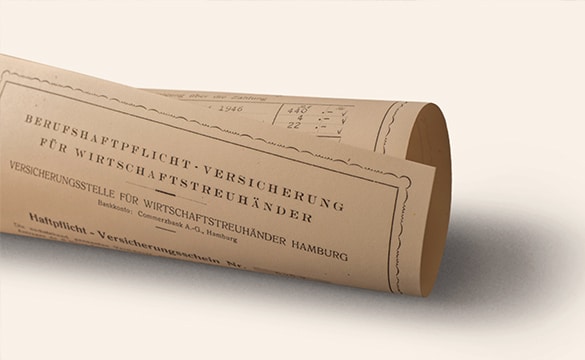
Die Ende 1961 in Kraft getretenen Berufsgesetze für prüfende und steuerberatende Berufe bestätigten die Versicherungspflicht für Wirtschaftsprüfer und vereidigte Buchprüfer und führten sie für Steuerberater und Steuerbevollmächtigte erstmals ein.
1968 schuf die Verordnung über die Berufshaftpflichtversicherung für Wirtschaftsprüfer eine klare Basis für die Pflichtversicherung und brachte als folgenreiche Neuerung die Ablösung des Anspruchserhebungsprinzips (claims-made-Prinzip) durch das Verstoßprinzip. Mit dem international üblichen claims-made-Prinzip war nur versichert, was der Berufsträger während der Vertragslaufzeit an beruflichem Fehlverhalten bei seiner Versicherung anzeigte.
Beim Verstoßprinzip hingegen ist versichert, was der Wirtschaftsprüfer und Steuerberater während der Laufzeit des Versicherungsvertrages an beruflichem Fehlverhalten verursachte. Die Leistungspflicht des Versicherers besteht daher auch nach Beendigung des Versicherungsverhältnisses oder nach dem Tod des Versicherten fort. Das Spätschadenrisiko trägt der Versicherer, mit dem zum Zeitpunkt des Berufsversehens ein Versicherungsvertrag besteht. Damit entspricht das Verstoßprinzip besser der wirtschaftlichen Existenzsicherung der Berufsangehörigen und auch den Schutzinteressen der Mandanten. Für die Versicherergemeinschaft hatte der Wechsel zum Verstoßprinzip gravierende Folgen: Es erforderte die Bildung einer Spätschadenreserve.